
E-Commerce und Steuern: Umsatzsteuer, Ausfuhrverfahren und steuerliche Pflichten im Onlinehandel
Lieferort, Empfänger und Warenweg entscheiden im Onlinehandel über die Umsatzsteuer. Ein Überblick über Inlandslieferung, Fernverkauf, OSS/IOSS, Ausfuhr und laufende Pflichten.
Wer Waren online verkauft, muss nicht nur seine Buchhaltung organisieren. Entscheidend ist vor allem, von wo die Ware versendet wird, an wen geliefert wird und in welchem Staat die Umsatzsteuer entsteht. Bei Lieferungen über EU-Grenzen hinweg oder in Drittländer steigen die Anforderungen an Anmeldung, Nachweise und Erklärungspflichten.
Dieser Beitrag ordnet die häufigsten Konstellationen für Onlinehändler ein und zeigt anhand eines Praxisbeispiels, wie sich die Umsatzsteuer bei unterschiedlichen Zielmärkten verändert.
Die vier Umsatzfälle im Überblick
- 01 Deutschland – Inlandslieferung: deutsche Umsatzsteuer
- 02 EU-Privatkunde – Fernverkauf: Umsatzsteuer des Ziellands, Erklärung ggf. über OSS
- 03 EU-Unternehmer – B2B-Lieferung: Steuerfreiheit nach § 6a UStG prüfen
- 04 Drittland – Ausfuhr: Ausfuhrnachweis erforderlich
Entscheidend sind Lieferort, Empfänger, Transportweg und Nachweise.
1. Warenlieferungen richtig einordnen
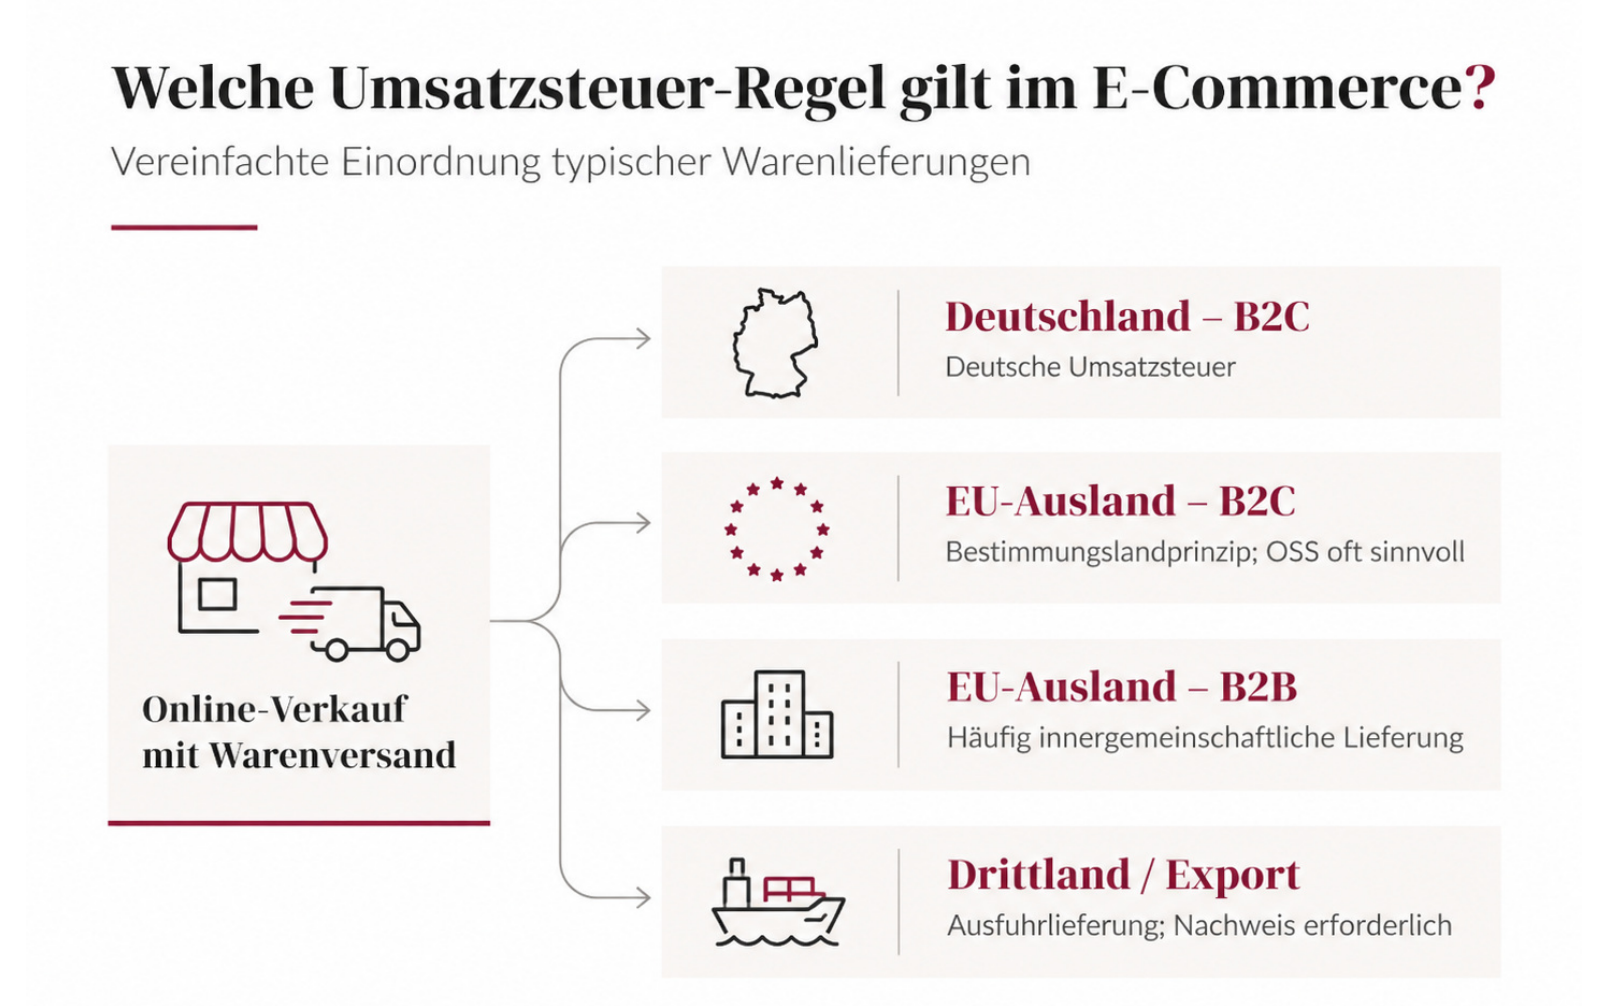
Im Onlinehandel entscheidet nicht der Vertriebskanal über die Umsatzsteuer. Maßgeblich sind insbesondere der Lieferort, der Empfängerkreis und der tatsächliche Warenweg.
Verkäufe innerhalb Deutschlands
Versendet ein deutscher Händler Waren an private Kunden in Deutschland, unterliegt die Lieferung grundsätzlich der deutschen Umsatzsteuer. Meist gilt der Regelsteuersatz von 19 Prozent; für bestimmte Waren kann der ermäßigte Steuersatz von 7 Prozent einschlägig sein.
Privatkunden in anderen EU-Staaten
Bei innergemeinschaftlichen Fernverkäufen an Privatkunden entsteht die Umsatzsteuer grundsätzlich im Bestimmungsland (§ 3c Abs. 1 UStG). Für Unternehmer, die nur in einem EU-Mitgliedstaat ansässig sind, besteht eine unionsweite Grenze von 10.000 Euro für bestimmte grenzüberschreitende B2C-Umsätze. Bei Unterschreiten der Voraussetzungen kann der Lieferort noch im Abgangsstaat liegen; der Unternehmer kann auf diese Vereinfachung verzichten.
Geschäftskunden innerhalb der EU
Liefert ein deutscher Händler an ein Unternehmen in einem anderen EU-Mitgliedstaat, kommt bei Vorliegen der Voraussetzungen eine steuerfreie innergemeinschaftliche Lieferung nach § 6a UStG in Betracht. Dafür sind unter anderem die tatsächliche Warenbewegung, die gültige USt-IdNr. des Abnehmers und die zugehörigen Nachweise entscheidend. Hinzu kommt regelmäßig die Zusammenfassende Meldung.
Kunden außerhalb der EU
Verlässt die Ware im Rahmen einer Lieferung das EU-Gebiet, kann eine steuerfreie Ausfuhrlieferung nach § 4 Nr. 1 Buchst. a in Verbindung mit § 6 UStG vorliegen. Voraussetzung ist insbesondere, dass die Ausfuhr nachgewiesen wird. Ein bloßer Vermerk „Export“ in der Buchhaltung genügt nicht.
Die umsatzsteuerliche Behandlung hängt stets vom konkreten Lieferweg ab. Ausländische Lager, Dropshipping oder Marktplatzmodelle können abweichende Ergebnisse auslösen. Rechtsgrundlagen: §§ 3c, 4 Nr. 1, 6 und 6a UStG.
2. OSS und IOSS im Überblick
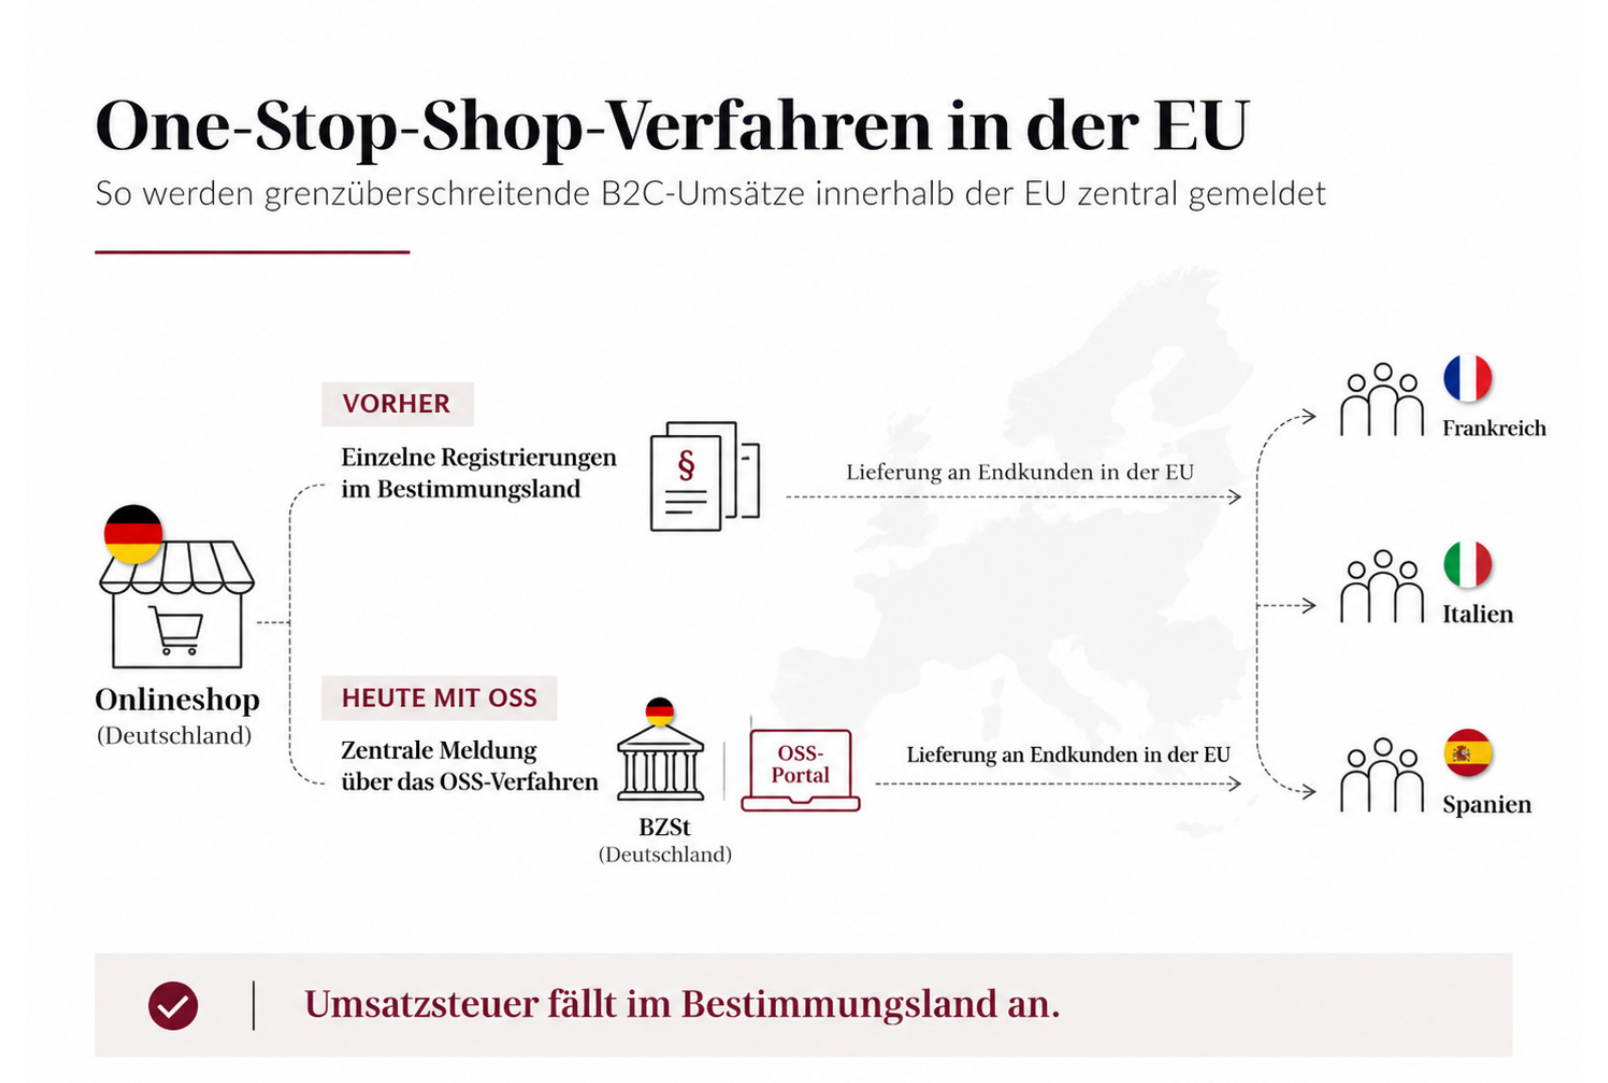
Für viele grenzüberschreitende Verkäufe ermöglichen besondere Besteuerungsverfahren eine zentralisierte Umsatzsteuererklärung. Sie ersetzen jedoch nicht die Prüfung des konkreten Liefermodells.
One-Stop-Shop (OSS)
Über das OSS-Verfahren können bestimmte B2C-Umsätze mit Lieferort in anderen EU-Mitgliedstaaten zentral über das Bundeszentralamt für Steuern erklärt werden (§ 18j UStG). Der Händler berechnet dabei die Umsatzsteuer des jeweiligen Bestimmungslandes und meldet die erfassten Umsätze gebündelt. Für diese Umsätze entfällt dann grundsätzlich die separate Registrierung in den Zielländern.
OSS deckt allerdings nicht sämtliche Lieferungen ab. Werden Waren beispielsweise in einem anderen EU-Staat gelagert, können dort weiterhin lokale Registrierungspflichten bestehen. Besonders bei Fulfilment-Strukturen müssen die Lagerbewegungen und Lieferketten gesondert untersucht werden.
Import-One-Stop-Shop (IOSS)
IOSS ist ein gesondertes Verfahren für bestimmte Fernverkäufe eingeführter Waren aus Drittstaaten an EU-Privatkunden, wenn der Sachwert der Sendung höchstens 150 Euro beträgt (§ 18k UStG). Es kann die Abwicklung der Einfuhrumsatzsteuer vereinfachen, eignet sich aber nicht für jede Handels- oder Importkonstellation.
- OSS – Waren innerhalb der EU: B2C-Fernverkäufe aus EU-Lagerstandorten; zentrale Meldung bestimmter Umsätze über das BZSt.
- IOSS – Waren aus Drittstaaten: Import-Fernverkäufe bis 150 € Sendungswert; besonderes Verfahren für geeignete Kleinsendungen.
Wichtig: OSS und IOSS betreffen verschiedene Lieferwege. Auch bei Nutzung dieser Verfahren bleiben vollständige Transaktionsdaten, eine korrekte Zuordnung der Umsätze und die fristgerechte Erklärung erforderlich. Das OSS-Verfahren erleichtert die Meldung, ersetzt aber nicht alle ausländischen Umsatzsteuerpflichten.
3. Ausfuhrverfahren in Drittländer
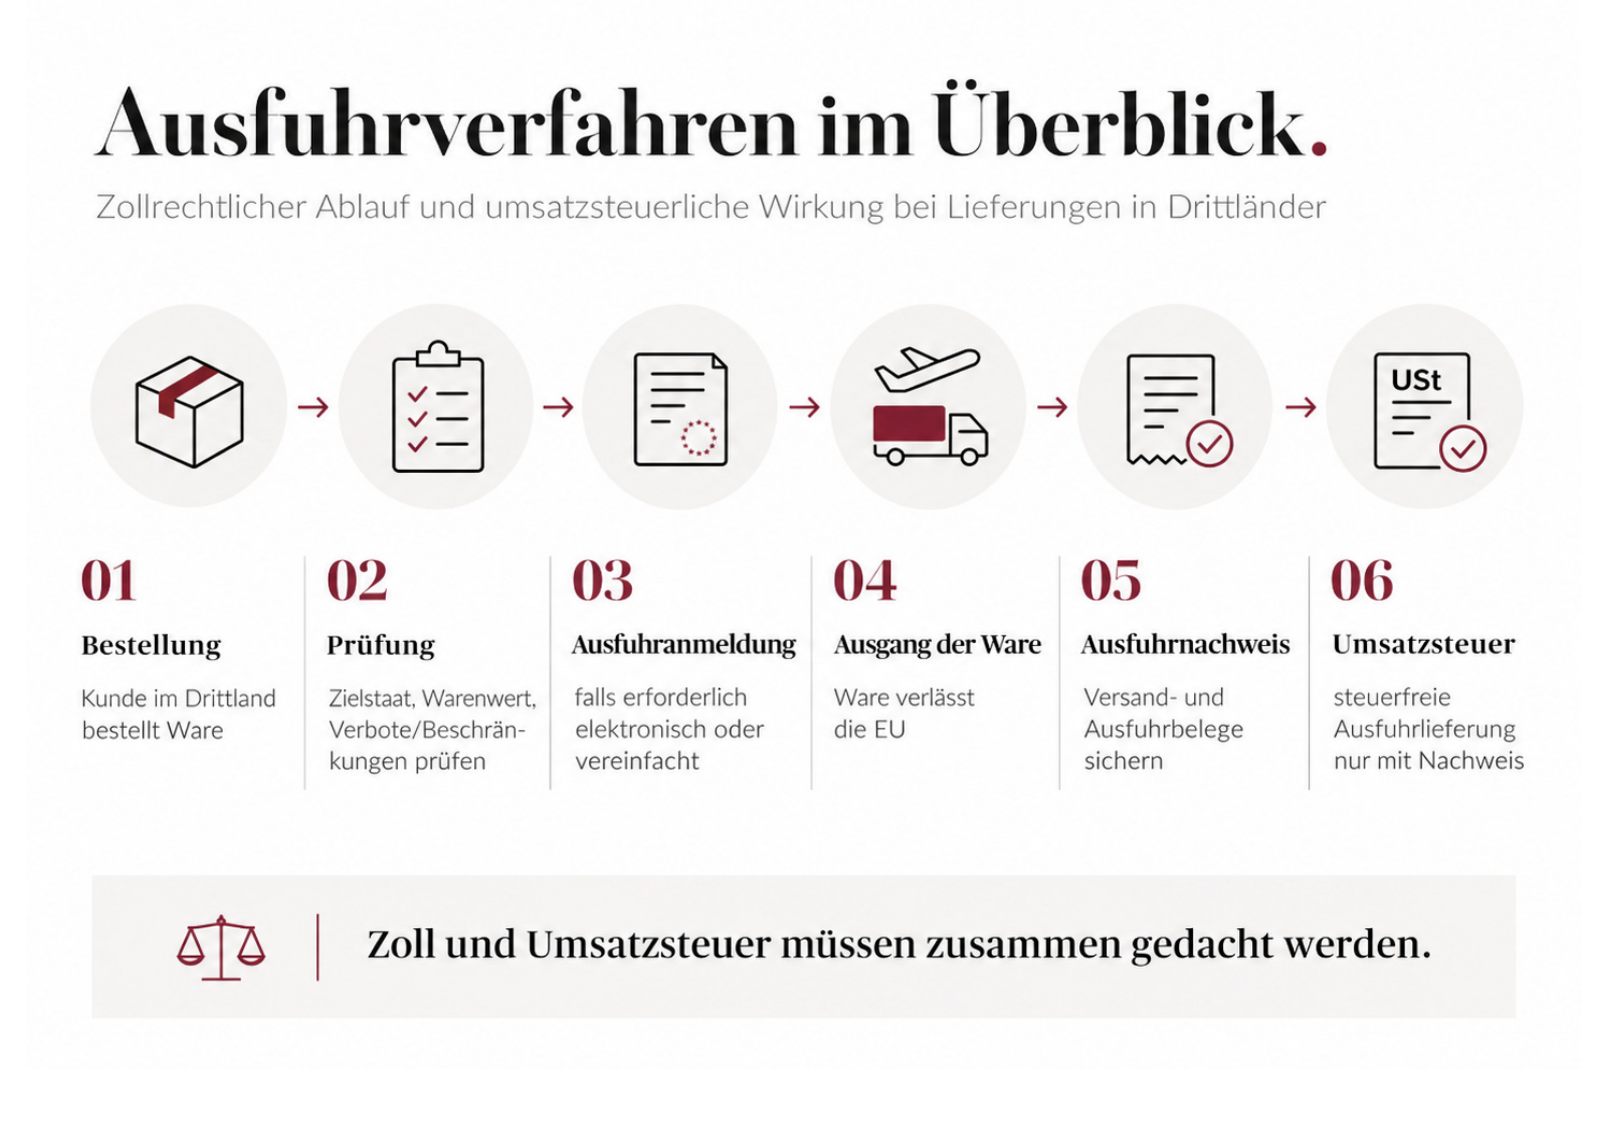
Bei Warenlieferungen etwa in die Schweiz, nach Großbritannien oder in die USA müssen Zollrecht und Umsatzsteuerrecht zusammengedacht werden. Die zollrechtliche Ausfuhr ist nicht mit der umsatzsteuerlichen Steuerbefreiung gleichzusetzen.
Zollrechtlich: Was muss beim Export passieren?
Vor dem Versand sind die Warenart, der Bestimmungsstaat sowie mögliche Verbote, Beschränkungen oder Genehmigungspflichten zu prüfen. Je nach Fall erfolgt eine elektronische Ausfuhranmeldung über ATLAS-Ausfuhr/AES; für bestimmte geringwertige Sendungen können Vereinfachungen möglich sein. Besondere Anforderungen können auch dann gelten, wenn der Warenwert niedrig ist.
Umsatzsteuerlich: Wann ist der Export steuerfrei?
Eine Ausfuhrlieferung kann nach § 4 Nr. 1 Buchst. a und § 6 UStG steuerfrei sein, wenn die gesetzlichen Voraussetzungen erfüllt und nachgewiesen werden. Dafür muss die Ware tatsächlich in ein Drittlandsgebiet gelangen. Der Unternehmer benötigt geeignete Ausfuhrbelege und eine nachvollziehbare buchmäßige Zuordnung zur jeweiligen Lieferung.
Je nach Versandart kommen insbesondere zollrechtliche Ausgangsvermerke oder andere zulässige Ausfuhrnachweise in Betracht. Die Dokumentation sollte Rechnung, Versandinformation, Bestellnummer und Zahlung so verbinden, dass sich jeder Vorgang auch nachträglich prüfen lässt.
Gerade bei mehreren Versanddienstleistern oder internationalen Plattformen sollte die Belegführung vorab so eingerichtet sein, dass Ausfuhrnachweise nicht erst bei einer Betriebsprüfung gesucht werden müssen. Im Bestimmungsland können trotz deutscher Steuerfreiheit Einfuhrabgaben entstehen.
Rechtsgrundlagen: §§ 4 Nr. 1 Buchst. a, 6 UStG; Ausfuhrregeln des Unionszollrechts.
4. Praxisbeispiel: Vier Kunden, ein Onlineshop
Ein Onlineshop aus Köln verkauft dasselbe Produkt an unterschiedliche Kunden. Der Nettowarenwert beträgt jeweils 100 Euro; das Lager befindet sich in Deutschland.
- 01 Deutschland (Privatkunde): Deutsche Umsatzsteuer; bei einem Produkt mit 19 % Steuersatz ergibt sich ein Rechnungsbetrag von 119 Euro.
- 02 Frankreich (Privatkunde): Bei überschrittener 10.000-Euro-Grenze bzw. wirksamem Verzicht auf die Vereinfachung gilt grundsätzlich französische Umsatzsteuer. Erklärung ggf. über OSS.
- 03 Italien (Unternehmer): Bei erfüllten Voraussetzungen steuerfreie innergemeinschaftliche Lieferung. Gültige USt-IdNr., Versandbeleg und Zusammenfassende Meldung sind wesentlich.
- 04 Schweiz (Privatkunde): Steuerfreie Ausfuhrlieferung möglich, wenn der Ausfuhrnachweis vorliegt. Zusätzlich sind Zollformalitäten sowie Abgaben im Zielland zu beachten.
Was das Beispiel zeigt
Der Warenwert ist in allen vier Fällen identisch. Trotzdem ändert sich die steuerliche Behandlung mit dem Empfänger und dem Zielstaat. Für eine korrekte Buchung müssen Onlinehändler daher bereits beim Checkout und beim Versand die steuerlich relevanten Angaben erfassen.
Vereinfachtes Beispiel für Warenlieferungen ohne Sonderregeln. Abweichungen, etwa durch Marktplatzfiktionen, Lagerhaltung im Ausland oder besondere Warengruppen, sind möglich.
5. Laufende steuerliche Pflichten
Neben der richtigen Beurteilung einzelner Lieferungen braucht ein Onlinehandel nachvollziehbare Daten und eine geordnete steuerliche Organisation.
- Finanzbuchhaltung: Shop-, Marktplatz- und Zahlungsdienstleisterdaten vollständig übernehmen, Gebühren und Erstattungen zutreffend zuordnen.
- Umsatzsteuer: Umsatzsteuervoranmeldungen und Jahreserklärung erstellen; steuerliche Behandlung der einzelnen Lieferungen laufend prüfen.
- EU-Meldungen: OSS-/IOSS-Erklärungen und gegebenenfalls Zusammenfassende Meldungen fristgerecht abgeben.
- Belegführung: Rechnungen, Ausfuhrnachweise, USt-IdNr.-Prüfungen, Lagerbewegungen und Zahlungsnachweise dokumentieren.
- Gewinnsteuern: Gewinn ermitteln; Einkommen- oder Körperschaftsteuer sowie bei Gewerbebetrieben die Gewerbesteuer berücksichtigen.
Was in der Praxis besonders häufig übersehen wird
Plattformabrechnungen, Retouren, Gutscheine und Zahlungsdienstleistergebühren führen oft zu Abweichungen zwischen Shop-Umsatz und Bankeingang. Hinzu kommen unterschiedliche Steuerarten bei Lieferungen aus verschiedenen Warenlagern. Entscheidend ist eine Buchhaltung, die sämtliche Geld- und Warenbewegungen nachvollziehbar zusammenführt.
6. Checkliste
- Werden Inlands-, EU-B2B-, EU-B2C- und Drittlandslieferungen getrennt erfasst?
- Sind für die relevanten Waren und Zielländer die richtigen Steuersätze hinterlegt?
- Wurden OSS, IOSS und mögliche ausländische Registrierungspflichten geprüft?
- Sind USt-IdNr., Ausfuhr- und Versandnachweise den Lieferungen zugeordnet?
- Stimmen Shop, Warenwirtschaft, Zahlungsdienstleister und Buchhaltung überein?
- Liegen für grenzüberschreitende Umsätze vollständige Nachweise vor?
Fazit
E-Commerce ist steuerlich beherrschbar – vorausgesetzt, die Prozesse sind auf die tatsächlichen Lieferwege abgestimmt. Besonders bei Verkäufen über EU-Grenzen hinweg, beim Export in Drittländer und beim Einsatz internationaler Plattformen sollte die umsatzsteuerliche Behandlung frühzeitig geklärt werden. Eine belastbare Dokumentation und eine abgestimmte Buchhaltung erleichtern nicht nur die laufenden Erklärungen, sondern auch spätere Prüfungen.
clyve unterstützt bei der steuerlichen Einordnung grenzüberschreitender Geschäftsmodelle und der laufenden steuerlichen Betreuung.
Rechtliche Grundlagen
- § 3c UStG – Ort der Lieferung beim Fernverkauf
- § 6 UStG – Ausfuhrlieferung
- § 6a UStG – Innergemeinschaftliche Lieferung
- § 18j UStG – Besonderes Besteuerungsverfahren (OSS)
- § 18k UStG – Import-One-Stop-Shop
- Amtliche Informationen: Bundeszentralamt für Steuern (OSS-Informationen), Deutscher Zoll (Ausfuhrverfahren)
Hinweis: Dieser Fachbeitrag ist eine allgemeine Information und keine individuelle Rechts- oder Steuerberatung. Zollrechtliche Besonderheiten, nationale Umsatzsteuerpflichten im Ausland und aktuelle Gesetzesänderungen müssen im konkreten Einzelfall überprüft werden. Stand: November 2026.