
Immobilien-GmbH und Holding: Gewinne intelligent reinvestieren und Steuern optimieren
Wie Unternehmer Gewinne aus dem operativen Geschäft für Immobilieninvestitionen nutzen – und welche steuerlichen Voraussetzungen dabei zu beachten sind.
Wer Gewinne aus einem operativen Unternehmen erwirtschaftet und zugleich Immobilienvermögen aufbauen möchte, steht vor einer wichtigen Frage: Wie gelangt das Geld möglichst effizient von der einen Gesellschaft zur anderen? Eine Holdingstruktur kann dabei helfen, Liquidität innerhalb einer Unternehmensgruppe zu bündeln und für neue Investitionen einzusetzen.
Die steuerlichen Vorteile entstehen allerdings nicht allein durch die Gründung einer Holding. Entscheidend sind die Beteiligungsverhältnisse, die Art der Vermietung und die konkrete Gestaltung von Ausschüttungen, Finanzierungen und späteren Verkäufen.
1. Zwei Gesellschaften unter einem Dach
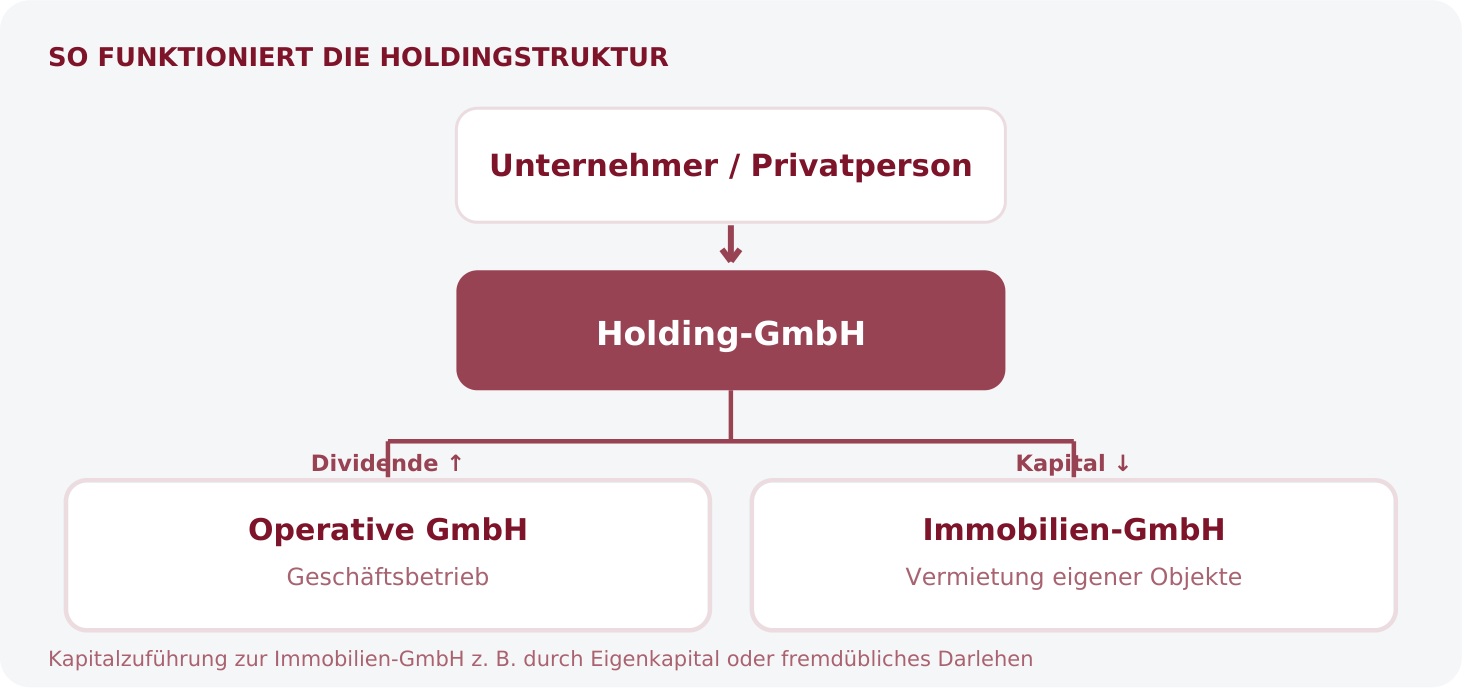
In der klassischen Struktur hält eine natürliche Person zwei GmbHs unmittelbar: eine operative GmbH, die Produkte oder Dienstleistungen anbietet, und eine Immobilien-GmbH, die eigenen Grundbesitz vermietet. Sollen Gewinne des operativen Unternehmens privat entnommen und anschließend in die Immobilien-GmbH investiert werden, löst die Ausschüttung grundsätzlich eine zusätzliche Besteuerung beim Gesellschafter aus.
Bei einer Holdingstruktur besitzt dagegen eine übergeordnete Holding-GmbH die Anteile an beiden Tochtergesellschaften. Die operative GmbH kann nach ihrer laufenden Besteuerung Gewinne an die Holding ausschütten. Von dort lässt sich das Kapital beispielsweise über ein fremdübliches Gesellschafterdarlehen oder eine Eigenkapitalzuführung für Immobilieninvestitionen bereitstellen.
Die Holding schafft damit vor allem einen steuerlich günstigeren Weg für die Weiterverwendung von bereits versteuerten Unternehmensgewinnen. Sie beseitigt nicht die Steuerbelastung des operativen Geschäfts und auch nicht die spätere Besteuerung einer Ausschüttung an die Privatperson.
2. Warum die Ausschüttung an eine Holding begünstigt ist
Dividendenerträge aus einer Tochter-Kapitalgesellschaft bleiben bei der empfangenden Holding unter den gesetzlichen Voraussetzungen zu 95 % außer Ansatz. Hintergrund ist § 8b Abs. 1 und 5 KStG: Die Ausschüttung ist grundsätzlich steuerfrei; 5 % gelten pauschal als nicht abziehbare Betriebsausgaben.
Für die körperschaftsteuerliche Freistellung von Dividenden ist regelmäßig eine Beteiligung von mindestens 10 % maßgeblich. Für das gewerbesteuerliche Schachtelprivileg bei einer inländischen Tochtergesellschaft gilt grundsätzlich eine Beteiligung von mindestens 15 % zu Beginn des Erhebungszeitraums (§ 9 Nr. 2a GewStG). Bei einer zu 100 % gehaltenen Tochtergesellschaft sind diese Schwellen typischerweise erfüllt; zeitliche Besonderheiten bleiben zu prüfen.
Im vereinfachten Fall ergibt sich daraus auf Ebene der Holding nur eine Belastung von rund 1,5 % der empfangenen Dividende – bezogen auf die 2026 geltenden Steuersätze und einen beispielhaften Gewerbesteuerhebesatz von 400 %.
3. Praxisbeispiel: 100.000 Euro Gewinn aus dem operativen Geschäft
Ein Unternehmer hält eine operative GmbH und plant, die daraus erzielten Gewinne in neue Immobilien zu investieren. Im Geschäftsjahr 2026 erwirtschaftet die operative GmbH 100.000 € Gewinn vor Steuern. Für den Vergleich unterstellen wir eine Körperschaftsteuer von 15 %, Solidaritätszuschlag von 5,5 % auf die Körperschaftsteuer sowie Gewerbesteuer von 14 % (Hebesatz 400 %). Es gibt keine Kirchensteuer; Sonderregelungen und Transaktionskosten bleiben unberücksichtigt.
Ohne Holding wird der verbleibende Gewinn an die Privatperson ausgeschüttet und anschließend für Immobilieninvestitionen verwendet. Mit Holding wird derselbe Betrag stattdessen an die Muttergesellschaft ausgeschüttet und dort zunächst weiterinvestiert.
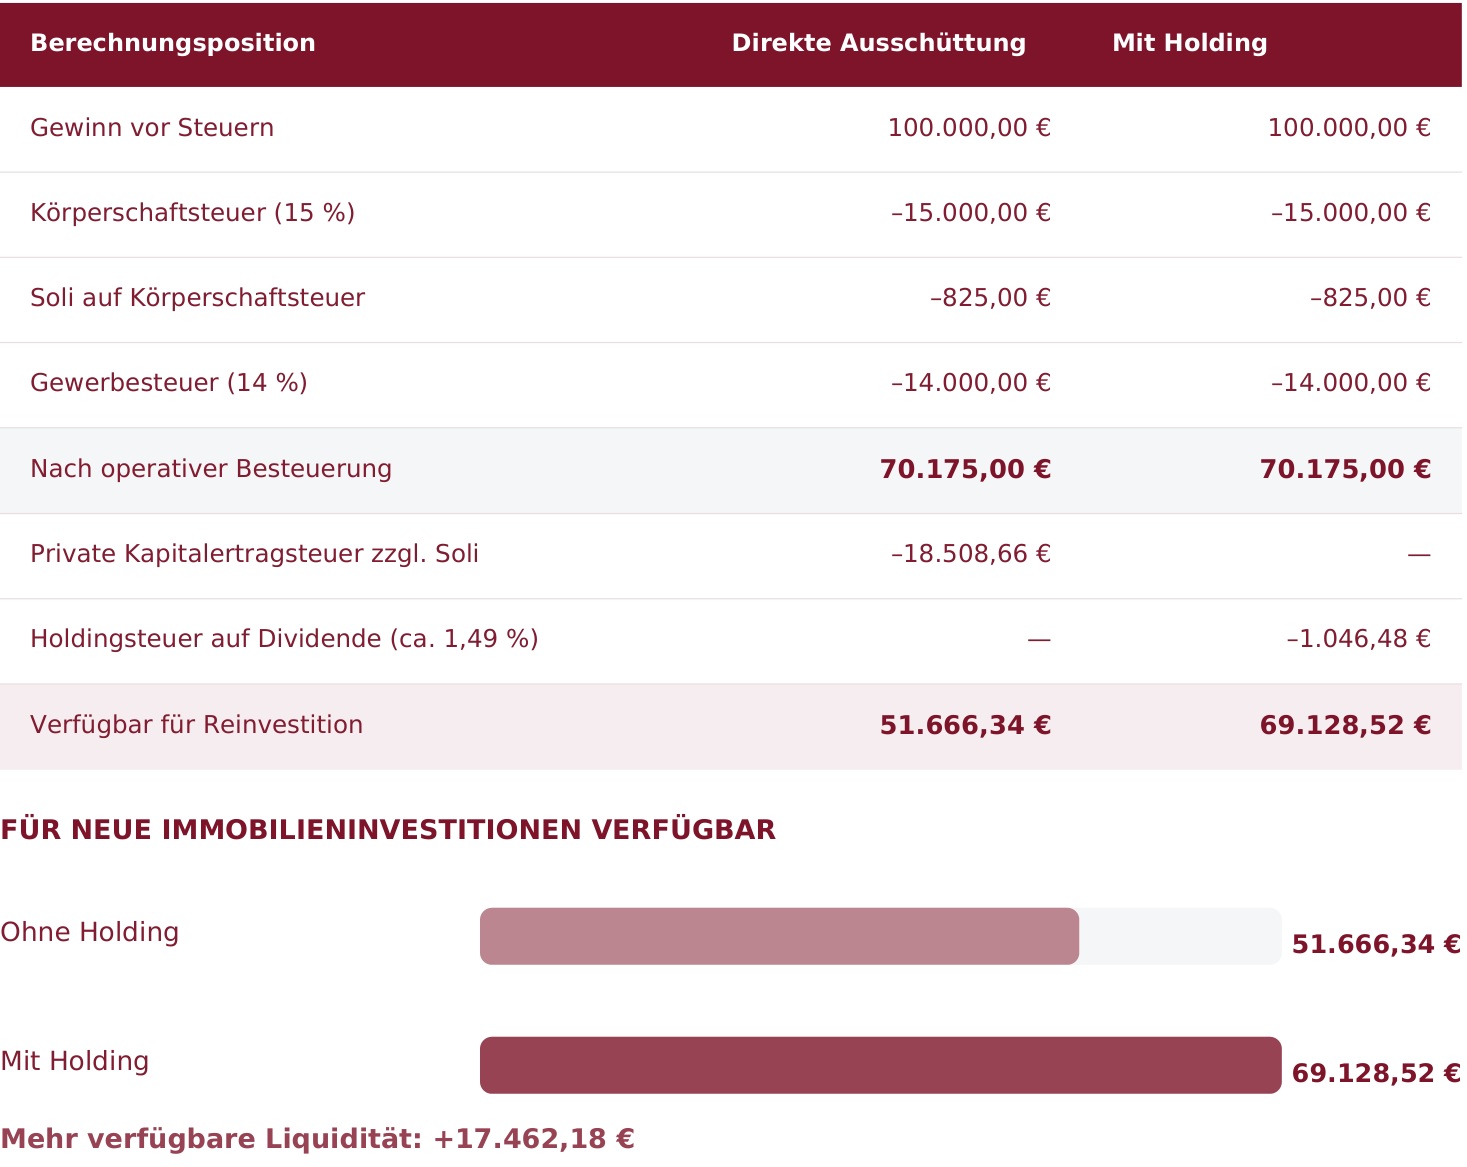
Die modellhafte Differenz beträgt 17.462,18 €. Das ist ein Liquiditätsvorteil, keine endgültige Steuerbefreiung: Eine spätere Ausschüttung aus der Holding an den privaten Gesellschafter wird grundsätzlich nochmals auf dessen Ebene besteuert. Direkte Darlehens- und Finanzierungsalternativen ohne Holding sind in diesem Vergleich nicht abgebildet.
Berechnungsannahmen
Rechtsstand 2026: 15 % Körperschaftsteuer, darauf 5,5 % Solidaritätszuschlag, 14 % Gewerbesteuer bei einem Hebesatz von 400 %; private Ausschüttung mit 25 % Kapitalertragsteuer zuzüglich Solidaritätszuschlag, ohne Kirchensteuer. Für Dividenden an die Holding sind die 10-%- und 15-%-Voraussetzungen unterstellt.
4. Die Immobilien-GmbH: laufende Vermietung mit geringerer Steuerlast
Bei einer GmbH unterliegen Gewinne grundsätzlich der Körperschaftsteuer und dem Solidaritätszuschlag. Für eine Immobilien-GmbH kann jedoch auf Antrag die erweiterte Grundstückskürzung nach § 9 Nr. 1 Satz 2 GewStG hinzukommen. Sie bewirkt unter strengen Voraussetzungen, dass Erträge aus der Verwaltung und Nutzung eigenen Grundbesitzes gewerbesteuerlich gekürzt werden.
Ist die Immobilien-GmbH mit ihrer Tätigkeit vollständig begünstigt, beträgt die laufende Steuerbelastung auf diese Gewinne im Jahr 2026 im vereinfachten Fall lediglich 15,825 % aus Körperschaftsteuer und Solidaritätszuschlag. Gewerbesteuer fällt insoweit nicht an.
Der Vorteil ist jedoch an enge Anforderungen geknüpft. Bestimmte zusätzliche Dienstleistungen, schädliche Nebentätigkeiten oder die Überlassung an einen Gesellschafter für dessen Gewerbebetrieb können die Begünstigung ausschließen. Auch Immobilienverkäufe und unterjährige Veränderungen der Tätigkeit erfordern eine sorgfältige Einzelfallprüfung.
5. Reinvestieren: Mehr Liquidität ist nicht gleich Steuerabzug
Der Betrag, der über die Holding für die Immobilien-GmbH bereitgestellt wird, kann als Eigenkapital oder Darlehen eingesetzt werden. Bei einem Darlehen sind insbesondere Laufzeit, Verzinsung, Sicherheiten und Rückzahlung fremdüblich festzulegen. Die Tilgung eines Darlehens ist grundsätzlich keine steuerpflichtige Betriebseinnahme; Zinsen sind hingegen beim Darlehensgeber steuerlich relevant und beim Darlehensnehmer nur nach den jeweiligen Abzugsregeln zu berücksichtigen.
Wichtig ist außerdem: Der Erwerb einer weiteren Immobilie vermindert nicht schon deshalb den laufenden steuerpflichtigen Gewinn. Anschaffungskosten sind grundsätzlich zu aktivieren; steuerlich wirken sich insbesondere zulässige Abschreibungen und laufende Aufwendungen aus.
Eine besondere Möglichkeit zur Übertragung bestimmter Veräußerungsgewinne bietet § 6b EStG. Diese Vorschrift setzt jedoch unter anderem die Veräußerung begünstigter Wirtschaftsgüter, regelmäßig eine mindestens sechsjährige Zugehörigkeit zum Anlagevermögen und die Reinvestition in geeignete Wirtschaftsgüter voraus. Eine § 6b-Rücklage ist daher kein allgemeiner Steuervorteil für jede neue Immobilienanschaffung.
6. Verkauf einer Immobilien-GmbH: Asset Deal oder Share Deal?
Beim Asset Deal verkauft die Immobilien-GmbH das Grundstück selbst. Der Veräußerungsgewinn ist auf Ebene der Gesellschaft steuerlich zu beurteilen; ob die erweiterte Grundstückskürzung greift, hängt von den konkreten Voraussetzungen ab. Der Käufer erwirbt die Immobilie unmittelbar und regelmäßig entsteht Grunderwerbsteuer.
Beim Share Deal verkauft dagegen die Holding ihre Anteile an der Immobilien-GmbH. Ein Gewinn aus der Veräußerung von Kapitalgesellschaftsanteilen ist bei der Holding nach § 8b Abs. 2 und 3 KStG grundsätzlich zu 95 % steuerlich entlastet. Bei den zugrunde gelegten Steuersätzen entspricht dies einer Belastung von etwa 1,5 % des Veräußerungsgewinns; Ausnahmen und Sonderregelungen bleiben vorbehalten.
Die Grunderwerbsteuer entfällt beim Share Deal jedoch nicht automatisch. Beim Übergang von mindestens 90 % der Anteile an einer grundbesitzenden Kapitalgesellschaft auf neue Gesellschafter innerhalb von zehn Jahren kann sie nach § 1 Abs. 2b GrEStG ausgelöst werden. Zusätzlich sind insbesondere die Tatbestände der Anteilsvereinigung nach § 1 Abs. 3 und 3a GrEStG zu beachten. Ein vollständiger Anteilsverkauf an einen Erwerber kann deshalb grunderwerbsteuerpflichtig sein, obwohl das Grundstück zivilrechtlich im Eigentum derselben GmbH verbleibt.
Für die Käuferseite hat ein Share Deal außerdem eine andere steuerliche Ausgangslage: Die Anschaffung der Gesellschaftsanteile führt nicht automatisch zu neuen Anschaffungskosten der Immobilie in der Tochtergesellschaft und somit regelmäßig nicht zu einer höheren Gebäudeabschreibung.
7. Eine Holding nachträglich errichten
Auch bereits bestehende operative und vermögensverwaltende GmbHs können grundsätzlich unter einer Holding zusammengeführt werden. Denkbar ist insbesondere, die bisher unmittelbar gehaltenen GmbH-Anteile gegen Gewährung neuer Anteile in eine Holding-GmbH einzubringen.
Ein solcher Anteilstausch kann bei Erfüllung der Voraussetzungen des § 21 UmwStG unter Umständen ohne sofortige Aufdeckung aller stillen Reserven erfolgen. Hierzu müssen unter anderem die Beteiligungs- und Bewertungsanforderungen erfüllt sein. Darüber hinaus können innerhalb von sieben Jahren nach einer steuerbegünstigten Einbringung Veräußerungen und andere Vorgänge eine rückwirkende Besteuerung nach § 22 UmwStG auslösen.
Bestehen bereits Immobiliengesellschaften, sind zusätzlich die grunderwerbsteuerlichen Folgen mittelbarer Gesellschafterwechsel, mögliche Begünstigungen sowie gesellschaftsrechtliche und wirtschaftliche Kosten zu prüfen. Die nachträgliche Errichtung einer Holding ist daher möglich, aber nicht pauschal steuerneutral oder unkompliziert.
8. Wann ist die Struktur wirtschaftlich sinnvoll?
Besonders interessant ist die Verbindung von Holding und Immobilien-GmbH, wenn regelmäßig Gewinne aus einem operativen Geschäft entstehen und diese für weitere Immobilienankäufe, Modernisierungen oder langfristigen Vermögensaufbau im Unternehmensverbund verbleiben sollen. Der wichtigste Effekt ist dann der zeitliche Aufschub der persönlichen Ausschüttungsbesteuerung zugunsten zusätzlicher Investitionsliquidität.
Dem stehen zusätzliche Kosten für Gründung, Buchführung, Jahresabschlüsse, Steuererklärungen und laufende Verwaltung mehrerer Gesellschaften gegenüber. Auch Finanzierung, Verlustverrechnung, Haftung, Nachfolgeplanung und ein späterer Verkauf sind in die Gesamtbetrachtung einzubeziehen.
Fazit
Eine Holding mit operativer GmbH und Immobilien-GmbH kann Kapitalströme steuerlich effizienter gestalten. Der größte Vorteil liegt häufig nicht in einer endgültigen Steuerfreiheit, sondern darin, dass mehr erwirtschaftete Mittel innerhalb der Unternehmensgruppe für neue Investitionen verfügbar bleiben. Die konkrete steuerliche Wirkung hängt jedoch entscheidend von der Gestaltung und der späteren Verwendung der Gewinne ab.