
Immobilien privat kaufen oder über eine GmbH?
Privater Immobilienerwerb oder Immobilien-GmbH: Ein Steuervergleich mit zwei Rechenbeispielen zu Mieterträgen, Ausschüttungen und dem späteren Verkauf.
Der Steuervergleich: Wann sich der private Immobilienerwerb lohnt, welche Vorteile eine Immobilien-GmbH bietet und weshalb die spätere Veräußerung oft den Ausschlag gibt.
Rechtsstand: 14. November 2026 · Mit zwei Rechenbeispielen und FAQ
Die richtige Eigentümerstruktur beeinflusst die Rendite
Eine vermietete Immobilie kann unmittelbar im Privatvermögen gehalten oder von einer Kapitalgesellschaft erworben werden. Auf den ersten Blick geht es dabei um dieselbe Investition: Kaufpreis, Mieteinnahmen und laufende Kosten ändern sich nicht allein dadurch, wer im Grundbuch steht. Steuerlich können die Ergebnisse jedoch erheblich auseinanderfallen.
Im Privatvermögen werden Überschüsse aus der Vermietung grundsätzlich mit dem persönlichen Einkommensteuersatz erfasst. Eine Immobilien-GmbH versteuert ihre Gewinne dagegen mit Körperschaftsteuer und – wenn die Voraussetzungen der erweiterten Grundstückskürzung erfüllt sind – häufig ohne Gewerbesteuer auf die begünstigten Grundstückserträge. Dafür kann eine zweite Steuerbelastung entstehen, sobald die Gewinne an die Gesellschafter ausgeschüttet werden.
Die Leitfrage lautet deshalb nicht nur: „Wo ist der Steuersatz niedriger?“ Entscheidend ist vielmehr, ob die Immobilie vor allem laufende Überschüsse liefern, zum Aufbau eines Portfolios dienen oder später mit Gewinn verkauft werden soll.
Privatvermögen und Immobilien-GmbH: Was wird besteuert?
Privater Immobilienerwerb
Bei einer privat vermieteten Immobilie zählen die steuerpflichtigen Überschüsse regelmäßig zu den Einkünften aus Vermietung und Verpachtung (§ 21 EStG). Von den Mieten sind unter anderem abzugsfähige laufende Kosten, Schuldzinsen sowie die Gebäudeabschreibung abzuziehen. Maßgeblich ist der individuelle Einkommensteuertarif; die tatsächliche Mehrbelastung hängt von den übrigen Einkünften ab.
Kauf über eine Immobilien-GmbH
Die GmbH zahlt 2026 und 2027 grundsätzlich 15 % Körperschaftsteuer zuzüglich 5,5 % Solidaritätszuschlag auf diese Steuer, insgesamt 15,825 %. Eine GmbH gilt kraft Rechtsform als gewerblich. Die erweiterte Grundstückskürzung nach § 9 Nr. 1 Satz 2 ff. GewStG kann aber den auf die begünstigte Verwaltung und Nutzung eigenen Grundbesitzes entfallenden Gewerbeertrag von der Gewerbesteuer entlasten. Das ist kein Automatismus; die gesetzlichen Voraussetzungen müssen tatsächlich erfüllt sein.
- 42 %: angenommener persönlicher Grenzsteuersatz im Rechenbeispiel.
- 15,825 %: Körperschaftsteuer und Solidaritätszuschlag der GmbH im Jahr 2026 bei wirksamer Kürzung.
- 26,375 %: vereinfachte Belastung einer Dividende an eine Privatperson ohne Kirchensteuer.
Ab 2028 wird der Körperschaftsteuersatz nach geltendem Recht schrittweise abgesenkt. Die in diesem Beitrag dargestellten Zahlen beziehen sich ausdrücklich auf das Steuerjahr 2026.
Ein Objekt, zwei mögliche Erwerbsformen
Für die Berechnungen nehmen wir eine vermietete Bestandsimmobilie an. Kaufpreis, Objekt und Vermietung sind identisch; verändert wird nur die steuerliche Eigentümerstruktur. Damit die Beispiele nachvollziehbar bleiben, lassen wir Zinsen, Grunderwerbsteuer, Kirchensteuer und individuelle Besonderheiten außer Betracht. Ebenso werden Verlustverrechnung und gegebenenfalls bestehende weitere Gesellschaftskosten nicht gesondert modelliert.
Modellimmobilie: 1.000.000 € Anschaffungskosten
Vermietete Bestandsimmobilie, Baujahr 1990 · 80 % Gebäudeanteil, 20 % Grund und Boden.
| Modellparameter | Wert |
|---|---|
| Kaufpreis | 1.000.000 € |
| Gebäudeanteil (80 %) | 800.000 € |
| Grund und Boden (20 %) | 200.000 € |
| Lineare Gebäude-AfA, 2 % p. a. | 16.000 € |
| Steuerlicher Jahresüberschuss nach allen abzugsfähigen Kosten inklusive AfA | 50.000 € |
| Persönliche Steuerannahme | 42 % ESt; kein SolZ |
Die Beispielrechnung ist eine didaktische Modellrechnung, keine individuelle Steuerberechnung. Der erste Vergleich behandelt einen Jahresüberschuss 2026. Die zweite Rechnung untersucht isoliert den Verkauf einer bereits länger gehaltenen Immobilie im Jahr 2026.
Beispiel 1: Wie viel bleibt von den Mieteinnahmen übrig?
Unterstellen wir, dass die Immobilie im Jahr 2026 einen steuerpflichtigen Überschuss von 50.000 € erzielt. Die Privatperson befindet sich in diesem Beispiel im Bereich eines Grenzsteuersatzes von 42 %. Die GmbH erfüllt alle Voraussetzungen der erweiterten Grundstückskürzung, sodass auf den unterstellten Grundstücksertrag keine Gewerbesteuer entfällt.
Laufende Vermietung – Steuerjahr 2026
Jahresüberschuss jeweils 50.000 € · Gewinn nach sämtlichen abzugsfähigen Aufwendungen einschließlich AfA.
| Position | Privatkauf | Immobilien-GmbH |
|---|---|---|
| Steuerpflichtiger Jahresgewinn | 50.000 € | 50.000 € |
| Ertragsteuer auf diesen Gewinn | 21.000 € | 7.912,50 € |
| Gewinn nach Ertragsteuern | 29.000 € | 42.087,50 € |
| Wo verbleibt der Betrag? | Privat | In der GmbH |
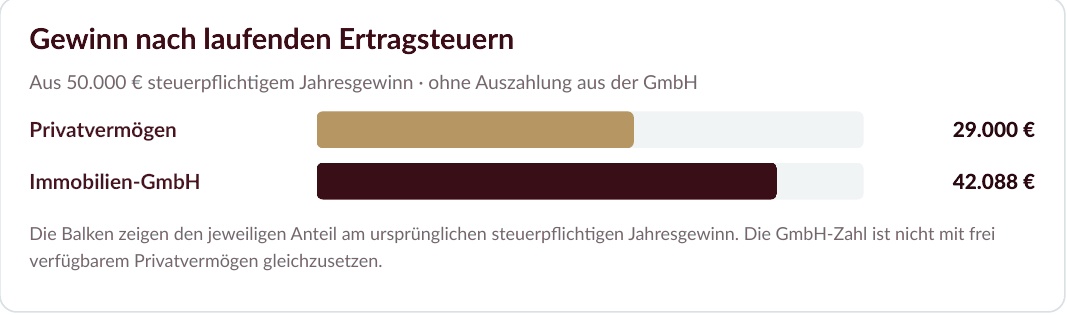
Auf Ebene der Gesellschaft verbleiben damit in diesem Modell 13.087,50 € mehr für Rücklagen, Tilgungen oder neue Investitionen. Genau hierin liegt der mögliche Vorteil der Immobilien-GmbH. Der Vergleich ist jedoch unvollständig, wenn die Gesellschafter den Gewinn privat verwenden möchten. Der in der GmbH verbleibende Betrag ist nicht mit frei verfügbarem Privatvermögen gleichzusetzen.
Gewinnausschüttung: Die zweite Steuerstufe verändert das Ergebnis
Die GmbH ist eine eigenständige Steuerpflichtige. Wird ihr nach Körperschaftsteuer verbleibender Gewinn an eine in Deutschland ansässige natürliche Person ausgeschüttet, unterliegt die Dividende im Grundmodell einer Kapitalertragsteuer von 25 % zuzüglich Solidaritätszuschlag. Ohne Kirchensteuer ergibt sich eine Belastung von 26,375 %. Sonderfälle – etwa das Teileinkünfteverfahren oder ein abweichender persönlicher Steuertarif – sind hier nicht berücksichtigt.
Der GmbH-Gewinn wird vollständig ausgeschüttet
Erweiterung des Beispiels mit 50.000 € steuerpflichtigem Jahresüberschuss.
| Position | Betrag |
|---|---|
| Steuerpflichtiger GmbH-Gewinn | 50.000,00 € |
| Körperschaftsteuer und SolZ | − 7.912,50 € |
| Gewinn nach KSt/SolZ | 42.087,50 € |
| Kapitalertragsteuer und SolZ (26,375 %) | − 11.100,58 € |
| Netto bei der Privatperson | 30.986,92 € |
| Gesamtsteuerbelastung | 19.013,08 € (≈ 38,03 %) |
Das Beispiel zeigt: Werden Gewinne nicht im Unternehmen belassen, verringert sich der Vorteil erheblich. Zugleich ist der Vergleich mit einer privaten Besteuerung von 42 % allein eine Annahme. Bei einem niedrigeren persönlichen Steuersatz, abweichenden Ausschüttungsregeln oder höheren Verwaltungskosten kann die private Haltung günstiger sein.
Beispiel 2: Warum der private Kauf beim späteren Verkauf punkten kann
Ein anderes Bild ergibt sich bei einer langfristigen Wertsteigerung. Für Privatpersonen ist ein Verkauf nach Ablauf der gesetzlichen Zehnjahresfrist grundsätzlich nicht nach § 23 EStG steuerpflichtig – sofern der Grundbesitz tatsächlich Privatvermögen bleibt und beispielsweise kein gewerblicher Grundstückshandel vorliegt. Die GmbH hat keinen entsprechenden allgemeinen Befreiungstatbestand. Sie versteuert den Verkaufsertrag aus der Veräußerung der Immobilie nach ihrem steuerlichen Buchwert.
Für ein zweites, isoliertes Rechenbeispiel wird das Objekt nach mehr als zehn Jahren im Jahr 2026 für 1,4 Mio. € veräußert. Während dieser Besitzzeit wurden insgesamt elf volle Jahresabschreibungen zu je 16.000 € berücksichtigt. Bei der GmbH beträgt der maßgebliche Buchwert daher nur noch 824.000 €. Daraus entsteht ein steuerlicher Veräußerungsgewinn von 576.000 € und nicht lediglich 400.000 €.
Verkauf nach mehr als zehn Jahren
Verkauf 2026 · Immobilienwert von 1.000.000 € auf 1.400.000 € gestiegen.
| Position | Privat | Immobilien-GmbH |
|---|---|---|
| Historische Anschaffungskosten | 1.000.000 € | 1.000.000 € |
| AfA über elf volle Jahre | 176.000 € | 176.000 € |
| Steuerlicher Restbuchwert | Für § 23 nach Fristablauf nicht maßgeblich | 824.000 € |
| Verkaufspreis | 1.400.000 € | 1.400.000 € |
| Steuerpflichtiger Verkaufsgewinn | 0 € | 576.000 € |
| Steuer auf Verkauf | 0 € | 91.152 € |
| Wertsteigerung nach Veräußerungssteuer | 400.000 € | 308.848 € |
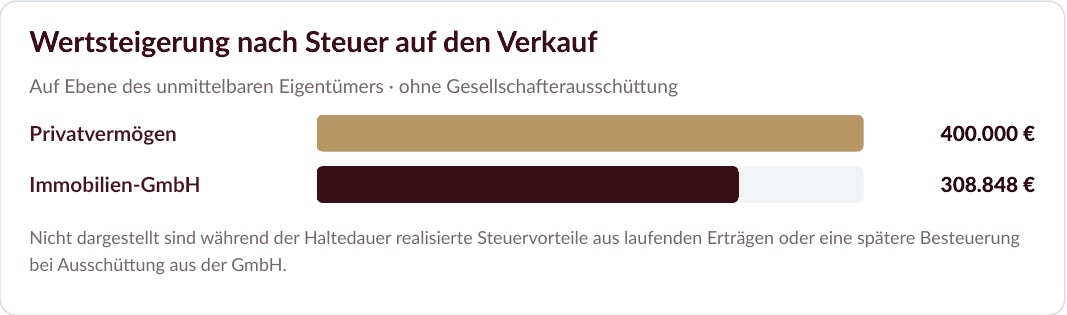
Nicht dargestellt sind während der Haltedauer realisierte Steuervorteile aus laufenden Erträgen oder eine spätere Besteuerung bei Ausschüttung aus der GmbH.
Wichtige Modellannahme: Die Beispiel-GmbH kann im Veräußerungsjahr die erweiterte Grundstückskürzung auch für den begünstigten Grundstücksverkauf in Anspruch nehmen; sie hält dazu durchgehend weiteren begünstigten eigenen Grundbesitz und erfüllt sämtliche weiteren Voraussetzungen. Wenn die Kürzung nicht greift, kommt gegebenenfalls Gewerbesteuer hinzu. Bei Veräußerung des gesamten Grundbesitzes vor Ablauf des Erhebungszeitraums ist die zeitliche Ausschließlichkeit besonders zu prüfen. Der Wert von 91.152 € entspricht 15,825 % von 576.000 €. Die private 10-Jahres-Regel und der steuerliche Buchwert der GmbH folgen unterschiedlichen Vorschriften.
Im Verkaufsszenario zeigt sich der Vorteil eines privat gehaltenen Anlageobjekts, bei dem ein erheblicher Teil der Gesamtrendite aus der Wertsteigerung stammt. Die Gesellschaft kann ihren Vorteil aus einer niedrigeren laufenden Besteuerung hier nicht ohne Weiteres in einen ebenfalls steuerfreien Immobilienverkauf übertragen.
Welche Punkte sind neben den Steuersätzen wichtig?
Abschreibung und Finanzierung
Die Gebäude-AfA richtet sich im Grundsatz nach § 7 EStG, nicht nach dem Wort „GmbH“. Finanzierungskonditionen, Sicherheiten und Zinsaufwendungen können sich in beiden Erwerbsformen unterscheiden.
Gründung und laufende Kosten
Die GmbH erfordert unter anderem Kapitalaufbringung, Jahresabschluss, Offenlegung und laufende steuerliche Pflichten. Diese Kosten können den laufenden Steuerabstand verringern.
Eigenbedarf und Ausschüttungen
Wer die Immobilie selbst nutzen oder laufend Geld entnehmen möchte, muss die gesellschaftsrechtliche und steuerliche Behandlung gesondert beachten. Eine private Nutzung ist nicht automatisch steuerfrei.
Portfolio, Holding und Exit
Bei mehreren Objekten können getrennte Immobiliengesellschaften oder Holdingstrukturen strategisch sinnvoll sein. Der Verkauf von GmbH-Anteilen ist steuerlich jedoch etwas anderes als der direkte Immobilienverkauf.
Wird eine bereits privat gehaltene Immobilie erst später in eine GmbH eingebracht oder verkauft, kann dies zudem Grunderwerbsteuer, ertragsteuerliche Folgen und Notar- oder Grundbuchkosten auslösen. Ein bloßer Wechsel der Rechtsform ist daher nicht mit einem steuerneutralen Eigentümerwechsel gleichzusetzen.
Die Entscheidung im Überblick
| Investitionsziel | Tendenz |
|---|---|
| Hohe laufende Vermietungsgewinne, Wiederanlage geplant | Die Immobilien-GmbH kann Vorteile durch eine geringere laufende Steuerbelastung bieten. |
| Langfristige Wertsteigerung und Verkauf nach zehn Jahren | Der Privatkauf kann durch die Steuerfreiheit des privaten Verkaufs attraktiver sein. |
| Jährliche private Entnahmen benötigt | Zusätzliche Ausschüttungssteuern und Verwaltungsaufwand der GmbH sind besonders wichtig. |
| Mehrere Objekte, langfristiger Portfolioaufbau | Eine Gesellschafts- oder Holdingstruktur kann die Reinvestition und Organisation erleichtern. |
| Niedriger individueller Einkommensteuersatz | Die Immobilie im Privatvermögen kann auch während der Vermietung steuerlich konkurrenzfähig sein. |
Was ist steuerlich günstiger – privat oder GmbH?
Eine allgemeingültige Antwort gibt es nicht. Eine Immobilien-GmbH ist insbesondere dann interessant, wenn laufende Mieterträge hoch sind, die erweiterte Grundstückskürzung greift und die Gewinne im Unternehmen verbleiben sollen. Für eine langfristige Investition mit erheblicher Wertsteigerung kann das Privatvermögen dagegen einen entscheidenden Vorteil haben: den grundsätzlich steuerfreien Verkauf nach mehr als zehn Jahren.
Die steuerlich bessere Struktur ergibt sich aus der gesamten Haltedauer: laufende Mietrendite, persönlicher Steuersatz, Reinvestitionen, Finanzierung, Verwaltungsaufwand und der geplante Ausstieg müssen zusammen betrachtet werden.
Die Beispiele zeigen bewusst zwei unterschiedliche Wirkungen: Den Liquiditätsvorteil der GmbH während der Vermietung und den möglichen Steuervorteil des Privatvermögens bei einem späteren Verkauf. Erst eine individuelle Gesamtbetrachtung zeigt, welche Variante wirtschaftlich besser abschneidet.
FAQ: Häufige Fragen zum Immobilienkauf privat oder über eine GmbH
Immobilieninvestition steuerlich richtig strukturieren
Ob privater Erwerb, vermögensverwaltende Immobilien-GmbH oder Holdingstruktur: clyve begleitet die steuerliche Beurteilung Ihrer Investitions- und Veräußerungspläne.
Rechtsgrundlagen und Hinweise
- § 21 EStG – Einkünfte aus Vermietung und Verpachtung; § 23 EStG – private Veräußerungsgeschäfte.
- § 7 EStG – Gebäudeabschreibung; § 8 KStG – Ermittlung des Einkommens.
- § 23 KStG – Körperschaftsteuersätze (2026/2027: 15 %, ab 2028 gestuft).
- § 2 GewStG – gewerbesteuerliche Behandlung der GmbH; § 9 Nr. 1 GewStG – erweiterte Grundstückskürzung.
- § 43a EStG – Kapitalertragsteuer; § 4 SolzG – Solidaritätszuschlag.
- BFH, Beschluss vom 20.03.2025, III R 14/23 – Drei-Objekt-Grenze und erweiterte Kürzung; BFH, Urteil vom 17.10.2024, III R 1/23 – zeitliche Ausschließlichkeit beim Grundstücksverkauf.
Rechtsstand: 14. November 2026. Alle Berechnungen sind vereinfachte, eigenständige Modellbeispiele auf Basis des Steuerjahres 2026. Sie stellen keine steuerliche Beratung für einen konkreten Sachverhalt dar.