
Die vermögensverwaltende Immobilien-GmbH
Wie Immobiliengesellschaften laufende Steuern reduzieren können – und weshalb die richtige Struktur über den langfristigen Vorteil entscheidet.
Immobilien privat halten oder über eine GmbH?
Wer Immobilien vermietet, entscheidet mit der Eigentümerstruktur nicht nur über die Haftung und Verwaltung, sondern auch über die laufende Steuerbelastung und die Besteuerung eines späteren Verkaufs.
Wohnungen, Mehrfamilienhäuser und Gewerbeimmobilien können unmittelbar im Privatvermögen, gemeinsam über eine vermögensverwaltende Personengesellschaft oder durch eine Kapitalgesellschaft gehalten werden. Eine besonders häufig diskutierte Lösung ist die sogenannte vermögensverwaltende Immobilien-GmbH.
Damit ist keine eigenständige gesetzliche Gesellschaftsform gemeint. Es handelt sich um eine gewöhnliche GmbH, deren Tätigkeit auf den Erwerb, die Vermietung und die Verwaltung eigenen Immobilienvermögens ausgerichtet ist. Steuerlich gilt die GmbH kraft Rechtsform als Gewerbebetrieb. Unter den besonderen Voraussetzungen der erweiterten Grundstückskürzung kann der Ertrag aus der Nutzung eigenen Grundbesitzes jedoch von der Gewerbesteuer entlastet werden.
Wie werden Mieteinnahmen in der Immobilien-GmbH besteuert?
Die GmbH versteuert nicht die Bruttomieten, sondern ihren steuerpflichtigen Gewinn nach Abzug abzugsfähiger Aufwendungen. Dazu zählen beispielsweise Finanzierungszinsen, laufende Verwaltungskosten, Erhaltungsaufwendungen und Gebäudeabschreibungen im gesetzlich zulässigen Umfang.
Für die Jahre 2026 und 2027 beträgt die Körperschaftsteuer 15 %. Hinzu kommt ein Solidaritätszuschlag von 5,5 % auf die Körperschaftsteuer. So ergibt sich eine Belastung von insgesamt 15,825 % auf Ebene der GmbH, sofern die erweiterte Grundstückskürzung den relevanten Gewerbeertrag vollständig erfasst. Ab 2028 sinkt der Körperschaftsteuersatz nach geltender Gesetzeslage schrittweise.
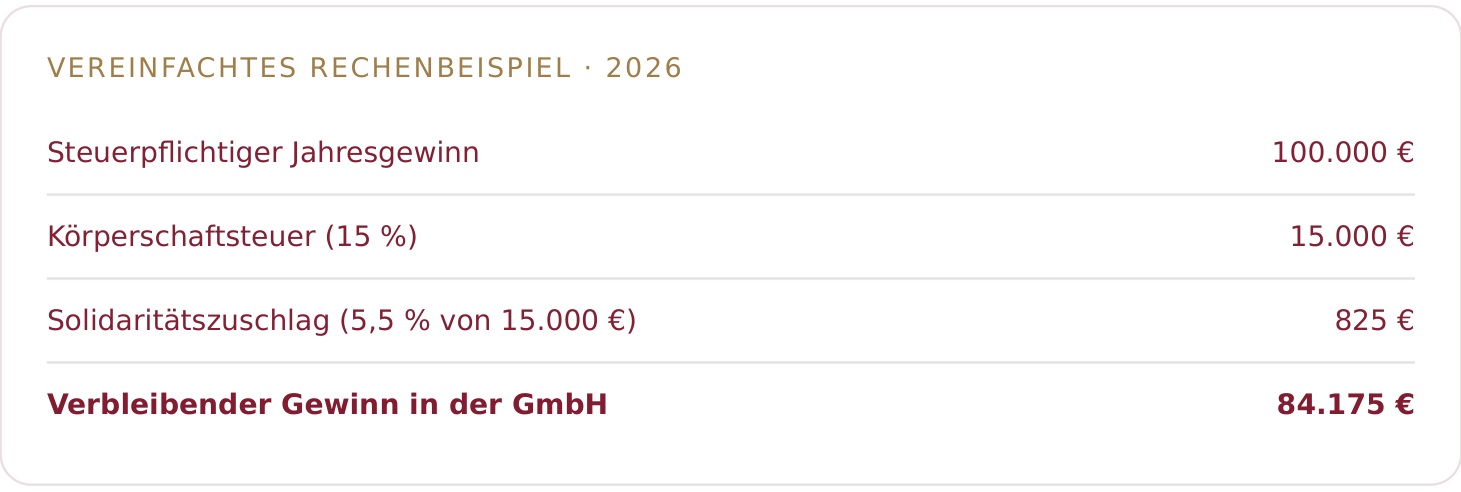
Annahme: voll abzugsfähige Gewinnermittlung, keine weiteren Korrekturen, vollständig greifende erweiterte Grundstückskürzung und keine Gewinnausschüttung. Grundsteuer und weitere objektbezogene Kosten sind dadurch nicht abgeschafft.
Wird der Gewinn später an eine Privatperson ausgeschüttet, fällt grundsätzlich eine zusätzliche Besteuerung auf Gesellschafterebene an. Deshalb sind eine niedrige laufende Steuerbelastung der GmbH und die persönliche Gesamtsteuerbelastung zwei unterschiedliche Größen.
Die erweiterte Grundstückskürzung: Voraussetzung für den Steuervorteil
Die Gewerbesteuerentlastung beruht auf § 9 Nr. 1 Satz 2 ff. GewStG. Die Vorschrift ermöglicht auf Antrag, den Gewerbeertrag zu kürzen, soweit er auf die Verwaltung und Nutzung eigenen Grundbesitzes entfällt.
Maßgeblich ist eine auf begünstigte Tätigkeiten beschränkte Geschäftsführung. Die Verwaltung eigenen Kapitalvermögens ist grundsätzlich zulässig. Auch für bestimmte weitere Tätigkeiten sieht das Gesetz eng umgrenzte Ausnahmen vor. Dazu gehören unter Voraussetzungen Einnahmen aus bestimmten Stromlieferungen und Ladevorgängen bis zu einer gesetzlichen Umsatzgrenze von 20 % der Einnahmen aus der Grundstücksüberlassung sowie weitere unmittelbare Leistungen an Mieter innerhalb einer 5-%-Grenze.
Entscheidend ist die tatsächliche Tätigkeit der Gesellschaft. Bereits eine nicht begünstigte Zusatzleistung, etwa die eigenständige Erbringung gewerblicher Dienstleistungen, kann die erweiterte Kürzung gefährden. Auch die Mitvermietung von Betriebsvorrichtungen und der Zeitpunkt einer Veräußerung können relevant sein.
Die gesetzlichen Grenzen sind keine allgemeine Erlaubnis für beliebige Nebengeschäfte. Zudem können begünstigte und nicht begünstigte Erträge getrennt zu ermitteln sein. Wird die Kürzung versagt, kommt regelmäßig neben der Körperschaftsteuer auch Gewerbesteuer hinzu; ihre Höhe richtet sich nach dem Hebesatz der jeweiligen Gemeinde.
Gebäudeabschreibung in der Immobilien-GmbH
Gebäude werden steuerlich über ihre Nutzungsdauer abgeschrieben. Die Abschreibung reduziert den steuerpflichtigen Gewinn, ohne dass im Abschreibungsjahr eine entsprechende Auszahlung erfolgen muss.
Der reguläre AfA-Satz hängt insbesondere von der Nutzung und dem Zeitpunkt der Fertigstellung ab. Bei bestimmten nicht zu Wohnzwecken genutzten Gebäuden des Betriebsvermögens beträgt er 3 % jährlich. Für andere Gebäude gelten nach § 7 Abs. 4 EStG je nach Baujahr insbesondere 2 %, 2,5 % oder 3 %. Sonderregelungen, etwa zur degressiven AfA bei bestimmten Wohngebäuden, sind gesondert zu betrachten.
Die GmbH führt daher nicht automatisch zu höheren Abschreibungen. Bei der entgeltlichen Übertragung bereits vorhandener Immobilien kann sich zwar eine neue Abschreibungsbemessungsgrundlage ergeben; dem können jedoch insbesondere Ertragsteuern, Grunderwerbsteuer und Transaktionskosten gegenüberstehen.
Gewinne im Unternehmen belassen und wieder investieren
Der wesentliche wirtschaftliche Anreiz der Immobilien-GmbH liegt häufig in der Thesaurierung: Gewinne werden nicht privat entnommen, sondern stehen innerhalb der Gesellschaft für weitere Vorhaben zur Verfügung.
Mit den nach Steuern verbleibenden Mitteln lassen sich etwa Darlehen tilgen, Modernisierungen finanzieren oder neue Objekte erwerben. Über einen längeren Zeitraum kann diese höhere Innenfinanzierungskraft einen spürbaren Unterschied beim Aufbau eines Immobilienportfolios ausmachen.
Wer dagegen einen großen Teil der Mietüberschüsse unmittelbar für den privaten Lebensunterhalt benötigt, profitiert unter Umständen deutlich weniger. Denn Ausschüttungen lösen auf Ebene des Anteilseigners weitere Steuern aus.
Immobilien-GmbH und Holding sinnvoll kombinieren
Eine Holdingstruktur trennt die Beteiligungsebene von der Immobiliengesellschaft: Eine Mutter-GmbH hält Anteile an einer oder mehreren Tochtergesellschaften, die ihrerseits Immobilien besitzen und vermieten.
Unter den gesetzlichen Voraussetzungen können Ausschüttungen zwischen Kapitalgesellschaften steuerlich begünstigt sein. Auch bei einem späteren Verkauf von GmbH-Anteilen kann § 8b KStG bewirken, dass ein großer Teil des Veräußerungsgewinns auf Ebene der verkaufenden Kapitalgesellschaft außer Ansatz bleibt; regelmäßig werden dabei 5 % als nicht abzugsfähige Betriebsausgaben behandelt.
Diese Regel gilt nicht gleichermaßen, wenn die Immobilien-GmbH selbst ein Grundstück verkauft. Außerdem sind bei gesellschaftsrechtlichen Umstrukturierungen und Anteilsverkäufen die gewerbesteuerlichen Folgen sowie insbesondere mögliche Grunderwerbsteuer nach den Share-Deal-Vorschriften zu berücksichtigen. Eine Holding ist deshalb kein pauschales Steuersparmodell, sondern ein Instrument für bestimmte Investitions- und Exit-Strategien.
Immobilien verkaufen: Die Zehnjahresfrist gilt nicht für die GmbH
Privat gehaltene Immobilien können bei einer Veräußerung nach Ablauf der maßgeblichen Zehnjahresfrist grundsätzlich außerhalb der Besteuerung nach § 23 EStG liegen. Das gilt nur, soweit die Immobilie steuerlich tatsächlich Privatvermögen ist und keine anderen steuerlichen Vorschriften eingreifen.
Für Immobilien im Vermögen einer GmbH gibt es keine vergleichbare allgemeine Steuerfreiheit nach zehn Jahren. Ein Gewinn aus dem direkten Immobilienverkauf ist grundsätzlich körperschaftsteuerpflichtig. Ob und in welchem Umfang zusätzlich Gewerbesteuer entsteht, hängt wiederum von den Voraussetzungen der erweiterten Kürzung und der konkreten Gestaltung ab.
Dieser Unterschied gehört zu den wichtigsten Abwägungen: Die Immobilien-GmbH kann laufende Mietgewinne begünstigen, während das Privatvermögen beim langfristig geplanten Verkauf besondere Vorteile haben kann.
Immobilienvermögen an die nächste Generation übertragen
Wer mehrere Immobilien langfristig in Familienhand halten möchte, kann über eine Gesellschaft Beteiligungsquoten und Stimmrechte geordnet strukturieren. Anstelle einzelner Immobilien lassen sich Gesellschaftsanteile übertragen, beispielsweise schrittweise über mehrere Generationen hinweg.
Für eine solche Nachfolgeplanung kommen insbesondere Schenkungen, vorbehaltene Nießbrauchsrechte oder gesellschaftsvertragliche Regelungen in Betracht. Die erbschaft- und schenkungsteuerlichen Folgen richten sich jedoch nach dem Einzelfall. Vermietete Immobilien beziehungsweise Anteile an einer Immobilien-GmbH sind nicht schon deshalb erbschaftsteuerlich begünstigtes Betriebsvermögen, weil sie in einer Gesellschaft gehalten werden.
Welche Alternativen gibt es zur Immobilien-GmbH?
Privates Eigentum und vermögensverwaltende GbR oder KG
Bei einer nicht gewerblichen Vermögensverwaltung werden Mieteinkünfte grundsätzlich den beteiligten Personen zugerechnet und bei ihnen einkommensteuerlich erfasst. Im Gegenzug können private Immobilienveräußerungen nach Ablauf der Frist des § 23 EStG steuerfrei sein. Personengesellschaften können zudem gemeinsame Investitionen und eine familieninterne Verteilung von Vermögen erleichtern.
Familienpool und Familienstiftung
Ein Familienpool kann die Verwaltung größerer Bestände bündeln und klare Regeln für Übertragungen vorsehen. Eine Familienstiftung verfolgt eine andere Logik: Das Vermögen wird dauerhaft rechtlich verselbständigt und auf einen festgelegten Stiftungszweck ausgerichtet. Sie bringt eigenständige steuerliche und organisatorische Folgen mit sich und ist nicht mit einer privaten Immobilienanlage gleichzusetzen.
Ob eine dieser Varianten geeigneter ist, hängt insbesondere von der Haltedauer, dem Finanzierungsbedarf, geplanten Veräußerungen, laufenden Entnahmen und der familiären Situation ab.
Nachteile und laufende Pflichten der Immobilien-GmbH
Der steuerliche Vorteil ist nicht kostenlos. Eine GmbH muss gegründet und laufend verwaltet werden. Hinzu kommen handelsrechtliche Buchführung, Jahresabschluss, Offenlegungs- oder Hinterlegungspflichten und laufende Steuererklärungen.
- Verkauf: Gewinne aus einem direkten Immobilienverkauf bleiben grundsätzlich steuerpflichtig, auch nach mehr als zehn Jahren.
- Ausschüttungen: Bei einer Übertragung der Gewinne in das Privatvermögen kann eine zweite Steuerbelastung entstehen.
- Gewerbesteuer: Nicht begünstigte Nebentätigkeiten können die erweiterte Grundstückskürzung gefährden.
- Einbringung: Der Wechsel von bestehenden Privatimmobilien in eine GmbH kann erhebliche Steuer- und Transaktionskosten auslösen.
- Komplexität: Laufende Verwaltungskosten und mögliche steuerliche Folgen eines Wegzugs sind in die Gesamtplanung einzubeziehen.
Fazit: Die vermögensverwaltende Immobilien-GmbH ist besonders dann interessant, wenn Erträge überwiegend im Unternehmen verbleiben und für weitere Investitionen eingesetzt werden sollen. Wer hingegen eine Immobilie langfristig privat hält und später verkaufen möchte, muss die Vorteile der privaten Veräußerungsbesteuerung in den Vergleich einbeziehen.
FAQ zur vermögensverwaltenden Immobilien-GmbH
Welche Struktur passt zu Ihrem Immobilienvermögen?
Ob private Vermietung, Immobilien-GmbH oder Holding: Entscheidend ist die Gesamtbetrachtung aus laufender Steuerbelastung, Finanzierungsstrategie und geplantem Verkauf.
Rechtsgrundlagen und weiterführende Fundstellen
- § 23 KStG – Körperschaftsteuersatz und stufenweise Absenkung
- § 2 Abs. 2 GewStG – Gewerbesteuerpflicht von Kapitalgesellschaften
- § 9 Nr. 1 GewStG – Erweiterte Grundstückskürzung
- § 7 EStG – Gebäudeabschreibung
- § 23 EStG – Private Veräußerungsgeschäfte
- § 8b KStG – Beteiligungserträge und Veräußerungsgewinne
- § 1 GrEStG – Grunderwerbsteuerpflichtige Rechtsvorgänge
- BFH, Urteil vom 25.09.2025 – IV R 31/23 (Mitvermietung einer Betriebsvorrichtung)
- BFH, Urteil vom 18.06.2026 – III R 29/23 (nicht begünstigte Nebentätigkeit)
Dieser Beitrag vermittelt allgemeine steuerrechtliche Informationen nach dem Rechtsstand vom 14.11.2026 und ersetzt keine Prüfung des Einzelfalls.